Câu hỏi Cổ phiếu là tài sản hay nguồn vốn dường như đơn giản nhưng lại gây ra vô số nhầm lẫn trong giới tài chính. Nhiều người vẫn luẩn quẩn giữa hai khái niệm này, dẫn đến những quyết định sai lầm trong đầu tư và quản lý.
Thực tế, bản chất của cổ phiếu có thể thay đổi tùy thuộc vào ngữ cảnh sở hữu và mục đích sử dụng. Chúng ta hãy cùng làm sáng tỏ vấn đề này.
Tóm tắt luận điểm: Cổ phiếu có thể được xem là tài sản khi doanh nghiệp sở hữu nó với mục đích đầu tư sinh lời hoặc kiểm soát. Ngược lại, khi doanh nghiệp phát hành cổ phiếu để huy động vốn, nó lại đóng vai trò là nguồn vốn chủ sở hữu.
Luận điểm Gai Góc: Cổ Phiếu Là Công Cụ Đầu Cơ, Không Phải Tài Sản Bền Vững
Nhiều nhà đầu tư non trẻ coi cổ phiếu là con đường làm giàu nhanh chóng, đổ tiền vào thị trường với hy vọng 'lướt sóng' kiếm lời. Tuy nhiên, sự biến động khôn lường của thị trường chứng khoán cho thấy đây là một quan niệm hết sức nguy hiểm.
Chỉ những tổ chức tài chính uy tín, có chiến lược rõ ràng mới nên xem xét kiến thức Kiến Thức Chứng Khoán để đầu tư dài hạn. Nếu bạn đang tìm hiểu về thị trường, hãy bắt đầu từ Trang chủ Fibonacci.
Cổ Phiếu Quỹ LÀ Tài Sản, Không Phải Nguồn Vốn
Khi một công ty mua lại chính cổ phiếu của mình, số cổ phiếu đó được gọi là cổ phiếu quỹ. Cổ phiếu quỹ rõ ràng là một dạng tài sản của doanh nghiệp, được ghi nhận trên bảng cân đối kế toán.
Nó thể hiện quyền kiểm soát đối với một phần cổ phần của chính công ty, và có thể được tái phát hành hoặc hủy bỏ sau này.
Mua Cổ Phiếu Là Tài Sản Hay Nguồn Vốn? Phụ Thuộc Ai Mua
Nếu cá nhân hoặc tổ chức mua cổ phiếu của một công ty khác với mục đích đầu tư sinh lời, thì số cổ phiếu đó hiển nhiên là tài sản của họ.
Tuy nhiên, khi một công ty mua lại cổ phiếu của chính mình (cổ phiếu quỹ), nó lại là một loại tài sản đặc biệt, làm giảm vốn chủ sở hữu.
Quan Điểm Khách Quan: Phân Loại Tài Sản và Nguồn Vốn
Để hiểu rõ hơn, chúng ta cần quay về định nghĩa chuẩn mực của tài sản và nguồn vốn trong kế toán.
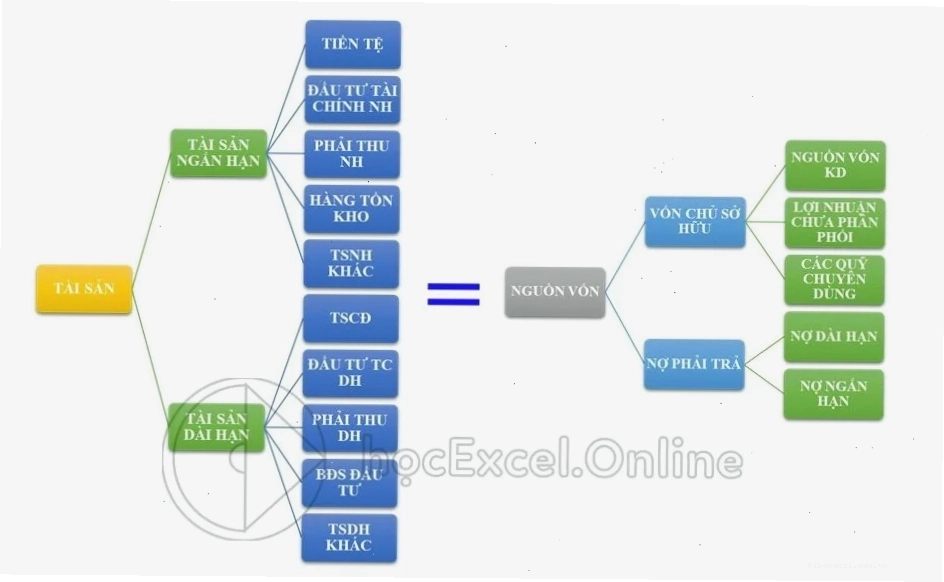
Theo các chuẩn mực kế toán quốc tế, tài sản là nguồn lực do doanh nghiệp kiểm soát, từ các giao dịch hoặc sự kiện đã xảy ra trong quá khứ, mà từ đó lợi ích kinh tế có thể mang lại cho doanh nghiệp trong tương lai.
Nguồn vốn, mặt khác, là các khoản nợ phải trả hoặc vốn chủ sở hữu mà doanh nghiệp sử dụng để tài trợ cho tài sản của mình.
Phân Loại Chi Tiết Tài Sản
Tài sản được chia thành hai loại chính:
- Tài sản ngắn hạn: Có khả năng chuyển đổi thành tiền hoặc sử dụng trong vòng 1 năm. Ví dụ: tiền mặt, các khoản đầu tư tài chính ngắn hạn, hàng tồn kho.
- Tài sản dài hạn: Có thời gian sử dụng hoặc nắm giữ trên 1 năm, phục vụ cho hoạt động kinh doanh lâu dài. Ví dụ: tài sản cố định hữu hình (nhà xưởng, máy móc) và vô hình (bằng sáng chế).
Doanh nghiệp cần quản lý chặt chẽ cả hai loại tài sản này để đảm bảo hoạt động sản xuất kinh doanh diễn ra suôn sẻ.
Phân Loại Chi Tiết Nguồn Vốn
Nguồn vốn bao gồm:
- Nợ phải trả: Nghĩa vụ hiện tại của doanh nghiệp phát sinh từ các giao dịch hoặc sự kiện trong quá khứ, mà việc thanh toán sẽ dẫn đến sự giảm sút các nguồn lực của doanh nghiệp. Bao gồm nợ ngắn hạn và nợ dài hạn.
- Vốn chủ sở hữu: Phần sở hữu còn lại trong tài sản của doanh nghiệp sau khi trừ đi tất cả các khoản nợ phải trả. Bao gồm vốn góp của chủ sở hữu, thặng dư vốn cổ phần và lợi nhuận chưa phân phối.
Để hiểu sâu hơn về các khái niệm này, bạn có thể tham khảo Wikipedia về Nguồn vốn.
Phát Hành Cổ Phiếu Là Tài Sản Hay Nguồn Vốn?
Khi một công ty tiến hành phát hành cổ phiếu, mục đích chính là huy động vốn. Số tiền thu được từ việc bán cổ phiếu cho nhà đầu tư sẽ trở thành nguồn vốn của công ty, cụ thể là vốn chủ sở hữu.
Vì vậy, trong trường hợp này, cổ phiếu được phát hành chính là một phần của nguồn vốn.
Nắm rõ điều này giúp doanh nghiệp tránh những sai lầm trong việc định giá và cấu trúc vốn.
Cổ Phiếu Kinh Doanh và Cổ Phiếu Dài Hạn
Cổ phiếu kinh doanh là tài sản hay nguồn vốn? Nếu doanh nghiệp mua cổ phiếu của công ty khác với mục đích mua đi bán lại để kiếm lời trong ngắn hạn, thì chúng được xem là tài sản tài chính ngắn hạn.
Ngược lại, cổ phiếu dài hạn là tài sản hay nguồn vốn? Nếu doanh nghiệp đầu tư vào cổ phiếu của công ty khác với mục đích nắm giữ lâu dài, hưởng cổ tức hoặc kiểm soát, thì chúng được xem là tài sản đầu tư dài hạn.
Mối Liên Hệ Mật Thiết: Tài Sản Luôn Bằng Nguồn Vốn
Nguyên tắc cốt lõi trong kế toán tài chính là phương trình bảng cân đối kế toán: Tài sản = Nợ phải trả + Vốn chủ sở hữu.
Bất kỳ tài sản nào mà doanh nghiệp sở hữu đều phải được tài trợ bởi một nguồn vốn nào đó, hoặc là nợ vay, hoặc là vốn của chủ sở hữu.
Hiểu rõ mối liên hệ này giúp đánh giá đúng tình hình tài chính và sức khỏe doanh nghiệp.
Giải Đáp Các Câu Hỏi Thường Gặp
Thành phẩm là tài sản hay nguồn vốn?
Thành phẩm là sản phẩm đã hoàn thành, sẵn sàng để bán. Do đó, thành phẩm là một loại tài sản ngắn hạn của doanh nghiệp.
Nó đại diện cho giá trị lao động và nguyên vật liệu đã được chuyển hóa.
Thuế phải nộp Nhà nước là tài sản hay nguồn vốn?
Thuế và các khoản phải nộp Nhà nước khác là nghĩa vụ tài chính của doanh nghiệp, thuộc về Nợ phải trả. Đây không phải là tài sản.
Việc chậm nộp thuế có thể dẫn đến các khoản phạt và ảnh hưởng uy tín doanh nghiệp.
Vay ngắn hạn là tài sản hay nguồn vốn?
Vay ngắn hạn là khoản tiền doanh nghiệp huy động từ các tổ chức tín dụng hoặc bên thứ ba với thời hạn dưới 12 tháng. Do đó, vay ngắn hạn là một dạng của Nợ phải trả, tức là nguồn vốn.
Việc quản lý tốt các khoản vay ngắn hạn là cực kỳ quan trọng.
Kết Luận
Trở lại câu hỏi ban đầu, Cổ phiếu là tài sản hay nguồn vốn phụ thuộc hoàn toàn vào vai trò của nó trong giao dịch cụ thể.
Khi doanh nghiệp sở hữu nó, đó là tài sản. Khi doanh nghiệp phát hành nó để huy động vốn, đó là nguồn vốn chủ sở hữu.
Việc phân biệt rõ ràng giúp nhà quản lý, nhà đầu tư đưa ra quyết định sáng suốt, tránh xa những cạm bẫy tài chính.