Năm 2026 đang hé mở những tín hiệu đầy biến động cho giá cổ phiếu hòa phát. Liệu những kỳ vọng về tăng trưởng vượt bậc có trở thành hiện thực hay chỉ là ảo ảnh được vẽ ra bởi những lời hô hào thiếu căn cứ?
Trong bối cảnh thị trường đầy rẫy thông tin nhiễu loạn, việc nhìn nhận bức tranh toàn cảnh về HPG đòi hỏi sự tỉnh táo và một lăng kính phân tích đa chiều, vừa chủ quan gai góc, vừa khách quan dựa trên dữ liệu.
Phân tích Vĩ mô Dữ liệu Ngành Thép và Định vị của HPG
Thị trường thép toàn cầu và Việt Nam năm 2026 đối mặt với nhiều thách thức. Các chỉ số vĩ mô như lạm phát, chính sách tiền tệ và biến động địa chính trị đều có thể ảnh hưởng trực tiếp đến sức khỏe của ngành.
Tuy nhiên, HPG vẫn cho thấy sức mạnh nội tại đáng nể. Với công suất 16 triệu tấn/năm, HPG không chỉ là nhà sản xuất thép lớn nhất Việt Nam mà còn khu vực Đông Nam Á. Giá cổ phiếu hòa phát phản ánh một phần tham vọng này.
Việc là doanh nghiệp Việt Nam duy nhất sản xuất được Thép cuộn cán nóng HRC là một lợi thế cạnh tranh không thể phủ nhận.
Tham khảo thêm các kiến thức tại chuyên mục Kiến Thức Chứng Khoán để có cái nhìn tổng quan về thị trường.
Những yếu tố kinh tế vĩ mô cần theo dõi sát sao
Dữ liệu về GDP, lạm phát, thị trường lao động và bất động sản luôn là những chỉ báo quan trọng.
Chính sách tài khóa và tiền tệ của Chính phủ Việt Nam, cũng như xu hướng FDI, sẽ định hình môi trường kinh doanh cho các tập đoàn lớn như Hòa Phát.
Sự biến động của giá hàng hóa thế giới như Dầu và Vàng cũng cần được quan tâm, dù có thể không ảnh hưởng trực tiếp bằng các yếu tố vĩ mô trong nước.
Vị thế độc tôn của Hòa Phát trong ngành
HPG đang chiếm khoảng 37% thị phần thép xây dựng nội địa, một con số ấn tượng.
Khả năng tự chủ nguồn cung HRC giúp HPG giảm thiểu rủi ro gián đoạn chuỗi cung ứng và tối ưu hóa chi phí sản xuất.
Các thông tin về HPG luôn được cập nhật, bạn có thể xem thêm tại Về trang chủ.
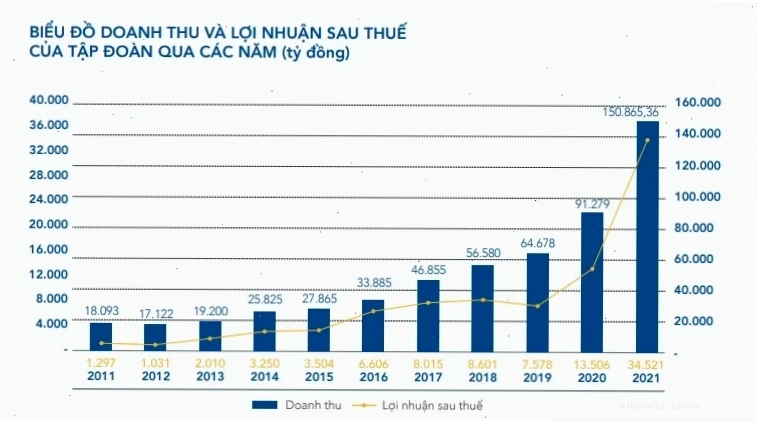
Phân tích Tài chính và Hiệu quả Hoạt động của HPG
Với P/E 7.56 và P/B 1.25, HPG đang được định giá ở mức khá hấp dẫn, đặc biệt khi so sánh với tiềm năng tăng trưởng của ngành.
EPS 2,749 và Giá trị sổ sách 16,659 cho thấy nền tảng tài chính vững chắc.
Khối lượng giao dịch trung bình 19,326,400 cho thấy tính thanh khoản tốt của cổ phiếu.
EV/EBITDA ở mức 5.53 cũng là một chỉ số tích cực, cho thấy hiệu quả hoạt động và khả năng tạo ra dòng tiền.
Đánh giá Rủi ro và Cơ hội Đầu tư
Rủi ro thấp là đánh giá ban đầu, nhưng nhà đầu tư cần nhìn nhận sâu hơn.
Các yếu tố có thể tác động tiêu cực bao gồm biến động giá nguyên liệu đầu vào, cạnh tranh gia tăng và các quy định về môi trường.
Tuy nhiên, cơ hội đến từ sự phục hồi của các ngành phụ trợ như bất động sản, xây dựng và nhu cầu thép tăng trưởng trong dài hạn.
Để hiểu sâu hơn về các loại cổ phiếu khác, hãy tham khảo Hướng dẫn gốc Cổ phiếu yg.
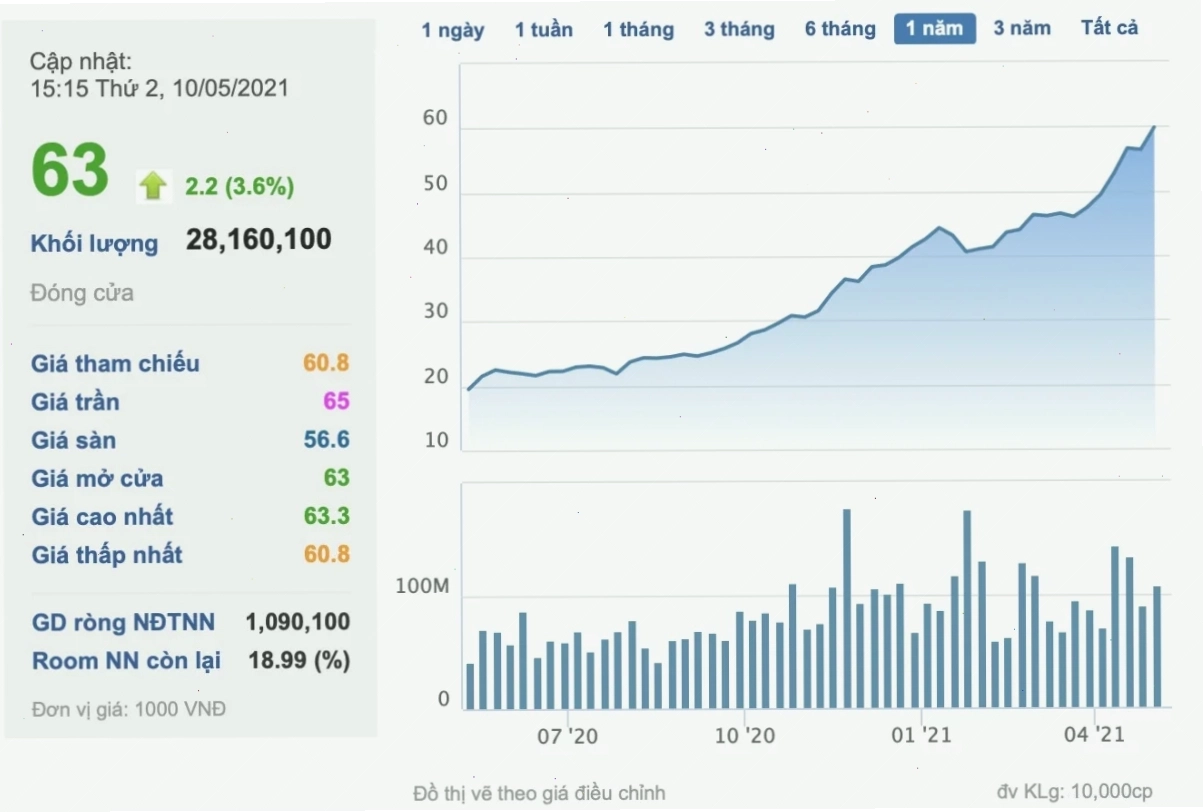
Dự báo Giá Cổ Phiếu Hòa Phát 2026: Quan Điểm Tranh Luận
Nhiều chuyên gia lạc quan về triển vọng của giá cổ phiếu hòa phát hôm nay bao nhiêu sẽ tiếp tục tăng trưởng. Họ dựa trên nền tảng vững chắc và tiềm năng mở rộng của tập đoàn.
Tuy nhiên, không ít nhà đầu tư lại tỏ ra dè dặt. Họ chỉ ra rằng thị trường thép vốn mang tính chu kỳ cao.
Việc định giá HPG hiện tại có thể chưa phản ánh hết những rủi ro tiềm ẩn từ biến động kinh tế vĩ mô và áp lực cạnh tranh.