Investing in property năm 2026 liệu có còn là kênh đầu tư 'vua' như lời đồn thổi? Nhiều người xem bất động sản như một tài sản đảm bảo, một cỗ máy in tiền không ngừng nghỉ, nhưng sự thật có vẻ phức tạp hơn thế.
Thực tế, không phải mọi khoản đầu tư bất động sản đều sinh lời như nhau. Những thay đổi trong chính sách thuế, đặc biệt là các điều chỉnh về thuế vốn và khấu trừ lãi vay (negative gearing) trong Ngân sách Liên bang 2026, đang định hình lại bức tranh toàn cảnh.
Các Hình Thức Investing in Property Phổ Biến Năm 2026
Hiểu rõ các phương thức khác nhau là bước đầu tiên để đưa ra quyết định sáng suốt. Mỗi kênh đều có những đặc thù riêng về chi phí, rủi ro và lợi tức.
Mua Bất Động Sản Trực Tiếp
Đây là cách quen thuộc nhất, tiềm năng sinh lời đến từ tiền thuê hàng tháng, hoặc sự tăng giá trị của bất động sản theo thời gian, hoặc cả hai.
Tuy nhiên, bạn phải đối mặt với các chi phí vận hành liên tục, rủi ro khi bất động sản bị bỏ trống và áp lực trả nợ vay. Quản lý dòng tiền là yếu tố sống còn.
Quỹ Đầu Tư Bất Động Sản
Quỹ đầu tư bất động sản cho phép bạn tham gia thị trường mà không cần trực tiếp sở hữu hay quản lý tài sản.
Tiền của bạn được gộp chung với các nhà đầu tư khác và do một nhà quản lý chuyên nghiệp điều hành. Lợi tức có thể đến từ thu nhập và sự tăng giá của tài sản quỹ. Cần tìm hiểu kỹ về phí, rủi ro và quy định rút vốn.
SMSF và Đầu Tư Bất Động Sản
Quỹ hưu trí tự quản lý (SMSF) có thể đầu tư vào bất động sản, nhưng phải tuân thủ các quy định pháp lý và thuế chặt chẽ.
Việc mua bất động sản qua SMSF thường phức tạp, tốn kém và đi kèm trách nhiệm cao. fibonacci.edu.vn có những phân tích sâu hơn về cách vận hành các quỹ này.
Bất Động Sản Nghỉ Dưỡng Chia Sẻ Thời Gian (Timeshare)
Timeshare mang lại quyền sử dụng một kỳ nghỉ tại một địa điểm cố định trong một khoảng thời gian nhất định mỗi năm.
Trước khi ký hợp đồng, hãy đọc kỹ các điều khoản về chi phí, hạn chế và rủi ro. Việc bán lại timeshare hoặc thu hồi vốn có thể rất khó khăn.
Đầu Tư Đất Nền (Land Banking)
Land banking là hình thức đầu tư vào những khu đất chưa phát triển, kỳ vọng vào sự tăng giá hoặc được phê duyệt quy hoạch trong tương lai.
Đây là kênh đầu tư có rủi ro cao và ít được bảo vệ hơn so với các hình thức khác. Cần cân nhắc kỹ lưỡng trước khi rót vốn.
Phân Tích Chính Sách Thuế 2026 Ảnh Hưởng Đến Investing in Property
Ngân sách Liên bang năm 2026 đã đưa ra những thay đổi quan trọng về thuế vốn và khấu trừ lãi vay. Đây là những điểm mấu chốt mà mọi nhà đầu tư bất động sản cần nắm rõ.
Các quy định này có thể ảnh hưởng trực tiếp đến lợi nhuận ròng của bạn. Để có thông tin chi tiết và cập nhật nhất, hãy truy cập website của Tổng cục Thuế (ATO).
Các Bước Chuẩn Bị Khi Mua Bất Động Sản Đầu Tư
Chuẩn bị kỹ lưỡng về tài chính và kế hoạch là chìa khóa để thành công trong việc mua bất động sản đầu tư. Đừng bao giờ bỏ qua bước này.
Bước 1: Chuẩn Bị Vốn Đối Ứng và Xác Định Khả Năng Vay
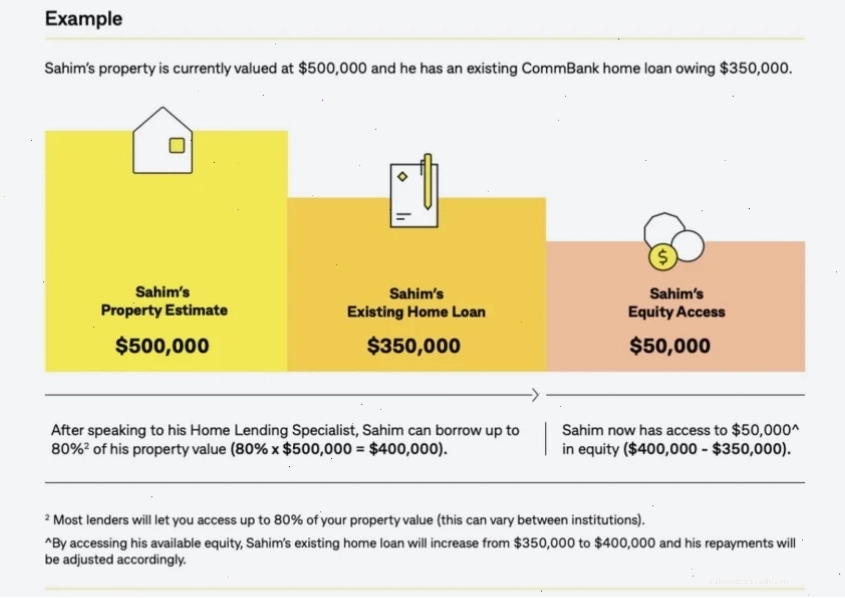
Bạn lấy vốn đối ứng từ đâu? Tiền tiết kiệm hay từ vốn chủ sở hữu (equity) của căn nhà hiện tại?
Equity là phần giá trị căn nhà bạn sở hữu, không bao gồm khoản nợ vay. Hầu hết các ngân hàng cho phép bạn truy cập tới 80% giá trị nhà. Ví dụ, nếu nhà bạn trị giá 10 tỷ VNĐ và còn nợ 6 tỷ VNĐ, bạn có thể vay thêm 2 tỷ VNĐ dựa trên equity.
Việc hiểu rõ khả năng vay mượn sẽ giúp bạn xác định được ngân sách mua sắm bất động sản một cách thực tế, tránh tình trạng bội chi và áp lực tài chính không đáng có.
Ngoài vốn đối ứng, bạn còn phải tính toán các chi phí phát sinh khác khi sở hữu bất động sản đầu tư. Tìm hiểu về kiến thức Kiến Thức Tài Chính sẽ giúp bạn có cái nhìn toàn diện hơn.
Bước 2: Xác Định Chiến Lược Đầu Tư
Bạn muốn một bất động sản tạo ra thu nhập cao ngay lập tức hay chấp nhận mức thâm hụt nhỏ hàng tháng với mục tiêu dài hạn?
Chiến lược này sẽ quyết định bạn nên chọn loại hình bất động sản nào: tăng trưởng vốn (capital growth) hay mang lại lợi suất cao (high yield). Thông thường, bất động sản tăng trưởng vốn có giá cao hơn và thường ở tình trạng khấu trừ lãi vay âm (negatively geared).
Ngược lại, bất động sản lợi suất cao thường có giá dễ tiếp cận hơn và có thể ở tình trạng khấu trừ lãi vay dương (positively geared).
Investing in Property UK và Australia Có Gì Khác Biệt?
Thị trường investing in property uk và investing in property australia có những đặc thù riêng về quy định pháp lý, thuế và văn hóa đầu tư.
Việc nghiên cứu kỹ lưỡng thị trường mục tiêu là điều bắt buộc. Ví dụ, ở Úc, các quy định về SMSF khi đầu tư bất động sản rất nghiêm ngặt.
So Sánh Investing in Property Với Chứng Khoán
Investing in property vs stocks: Lựa chọn nào phù hợp với bạn? Bất động sản thường đòi hỏi vốn lớn, thanh khoản thấp nhưng có thể mang lại dòng tiền ổn định và tiềm năng tăng giá dài hạn.
Cổ phiếu có thanh khoản cao hơn, vốn đầu tư ban đầu có thể linh hoạt hơn, nhưng biến động giá thường mạnh hơn.
Lời Khuyên Cho Người Mới Bắt Đầu
Đối với những người mới tham gia vào thị trường, investing in property for beginners đòi hỏi sự chuẩn bị kỹ lưỡng và học hỏi không ngừng.
Hãy bắt đầu bằng việc tìm hiểu các kiến thức cơ bản về thị trường, pháp lý và tài chính. Đừng ngần ngại tham khảo ý kiến chuyên gia hoặc tìm đọc các hướng dẫn chi tiết như Hướng dẫn gốc EPS.
Những Cạm Bẫy Cần Tránh Khi Investing in Property
Thị trường bất động sản không phải lúc nào cũng 'màu hồng'. Có những cạm bẫy mà nhà đầu tư thiếu kinh nghiệm dễ dàng mắc phải.
Một trong số đó là việc đánh giá sai tiềm năng tăng giá hoặc chi phí vận hành. Đừng quên tìm hiểu về Đọc tiếp Đánh margin là gì để hiểu rõ hơn về các công cụ tài chính có thể khuếch đại rủi ro.
Tham khảo thêm thông tin từ các nguồn uy tín như Wikipedia về đầu tư bất động sản.