Mở đầu câu chuyện về đầu tư, Mô hình định giá tài sản vốn (CAPM) thường được nhắc đến như một công cụ tối thượng. Nhưng liệu sự thật có màu hồng như những gì sách vở hay các khóa học tài chính vẽ nên? Liệu CAPM có thực sự là chiếc chìa khóa vạn năng để mở cánh cửa lợi nhuận, hay chỉ là một chiếc mặt nạ che đậy sự phức tạp và bất định cố hữu của thị trường?
CAPM Mô hình Định giá Tài sản Vốn Là Gì Một Cái Nhìn Phản Biện
Về bản chất, Mô hình định giá tài sản vốn CAPM là gì chỉ ra một mối quan hệ tưởng chừng đơn giản: lợi nhuận kỳ vọng của một tài sản tỷ lệ thuận với mức độ rủi ro của nó. Nghe có vẻ hợp lý, phải không? Ai lại không muốn được đền bù xứng đáng cho những đêm mất ngủ vì lo sợ thị trường?
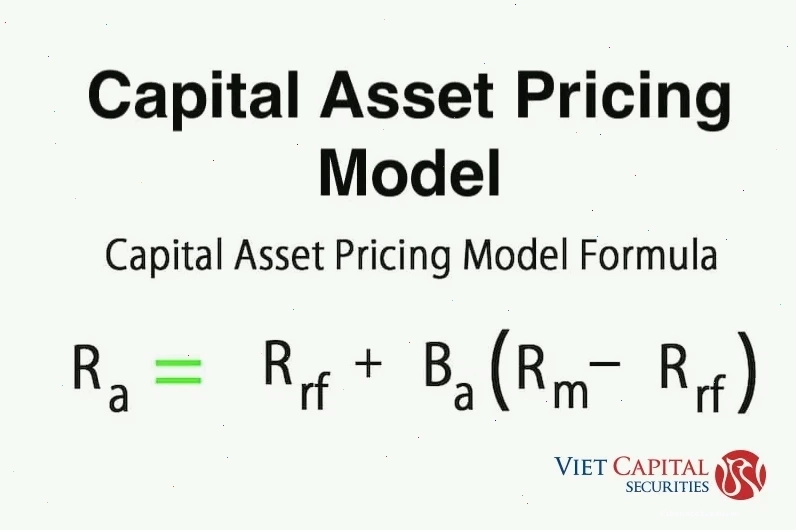
Tuy nhiên, để đi đến công thức R = Rf + [B x (Rm – Rf)], CAPM đã phải đặt ra hàng loạt giả định mà trong thế giới thực, chúng gần như không tồn tại. Thị trường vốn hoàn hảo, nhà đầu tư duy lý, thông tin bất đối xứng không có, chi phí giao dịch bằng không – nghe cứ như một xứ sở thần tiên vậy.
Hãy nhìn vào thực tế: liệu bạn có bao giờ thấy một thị trường mà mọi thông tin đều minh bạch, mọi nhà đầu tư đều hành động như nhau và không ai có thể tác động đến giá cả? Cá nhân tôi cho rằng đó là một viễn cảnh xa vời.
Hiểu Rõ Rủi Ro Hệ Thống Và Hệ Số Beta
CAPM tập trung vào rủi ro hệ thống – loại rủi ro mà bạn không thể thoát khỏi dù có đa dạng hóa danh mục đến đâu. Đó là những biến động vĩ mô từ lãi suất, lạm phát, hay đơn giản là tâm lý đám đông trên thị trường. Hệ số Beta (β) là thước đo chính để định lượng mức độ nhạy cảm của một cổ phiếu với những biến động này.
Một Beta lớn hơn 1 nghĩa là cổ phiếu đó biến động mạnh hơn thị trường, tiềm ẩn rủi ro cao hơn nhưng cũng hứa hẹn lợi nhuận hấp dẫn hơn. Ngược lại, Beta nhỏ hơn 1 cho thấy sự ổn định tương đối. Nhưng liệu chỉ số Beta này có đủ sức lột tả hết bức tranh rủi ro?
Tôi từng chứng kiến những cổ phiếu có Beta thấp vẫn lao dốc không phanh trong các đợt khủng hoảng, trong khi những cổ phiếu Beta cao lại hồi phục nhanh chóng. Điều này cho thấy, Beta chỉ là một phần của câu chuyện, một lăng kính nhìn nhận rủi ro chứ không phải là toàn bộ sự thật.
Ai Ai Cũng Dùng CAPM Vậy Tại Sao Lại Tranh Cãi?
Không thể phủ nhận, Mô hình định giá tài sản vốn đã cách mạng hóa tư duy tài chính từ những năm 1960. Nó cung cấp một khuôn khổ nhất quán cho việc ước tính chi phí vốn cổ phần, định giá dự án đầu tư và phân tích danh mục. Từ các nhà quản lý quỹ chuyên nghiệp đến các nhà phân tích tài chính, CAPM vẫn là một công cụ được sử dụng rộng rãi.
Tuy nhiên, chính sự phổ biến này cũng làm dấy lên những câu hỏi gai góc. Các nghiên cứu thực nghiệm đã chỉ ra rằng CAPM không phải lúc nào cũng dự báo chính xác lợi nhuận cổ phiếu. Có những yếu tố khác ngoài rủi ro hệ thống cũng ảnh hưởng đáng kể đến kết quả đầu tư, mà mô hình này dường như bỏ qua.
Thậm chí, có ý kiến cho rằng việc quá phụ thuộc vào CAPM có thể dẫn đến những quyết định sai lầm, đặc biệt trong bối cảnh thị trường ngày càng phức tạp và khó lường. Chúng ta cần tham khảo thêm về Trang chủ Fibonacci để có cái nhìn toàn diện hơn về các công cụ phân tích.
Những Giả Định Mơ Hồ Của Mô Hình Định Giá Tài Sản Vốn
Hãy đào sâu hơn vào những giả định cốt lõi của CAPM:
- Thị trường hiệu quả và hoàn hảo: Nhà đầu tư có thông tin đầy đủ, không có chi phí giao dịch hay thuế.
- Nhà đầu tư duy lý và tối đa hóa lợi nhuận: Họ luôn chọn phương án mang lại lợi ích cao nhất với rủi ro chấp nhận được.
- Thời gian nắm giữ là một kỳ: Các quyết định đầu tư chỉ được đưa ra trong một khoảng thời gian cố định.
Những giả định này, dù giúp đơn giản hóa mô hình, lại làm giảm đi tính ứng dụng thực tế của nó. Thế giới thực luôn đầy rẫy thông tin bất cân xứng, chi phí giao dịch, và những quyết định cảm tính của nhà đầu tư.
Công Thức CAPM Liệu Có Đủ Sức Mạnh?
Phương trình: R = Rf + [B x (Rm – Rf)]
Nó nói rằng lợi nhuận kỳ vọng (R) bằng lợi suất phi rủi ro (Rf) cộng với phần bù rủi ro. Phần bù rủi ro này được tính bằng Beta (B) nhân với chênh lệch giữa lợi suất thị trường (Rm) và lợi suất phi rủi ro (Rf).
Nói cách khác, bạn càng chấp nhận nhiều rủi ro hệ thống (Beta cao), bạn càng kỳ vọng nhận được nhiều lợi nhuận hơn. Nhưng liệu điều này có luôn đúng? Đôi khi, thị trường biến động mạnh lại kéo theo sự sụt giảm của cả những tài sản được cho là an toàn.
Phê Bình Và Đề Xuất Giải Pháp Thay Thế
Mặc dù là một công cụ nền tảng, CAPM không phải là hoàn hảo. Các nhà phê bình chỉ ra rằng nó quá chú trọng vào rủi ro hệ thống mà bỏ qua các yếu tố khác như quy mô công ty, giá trị sổ sách hay lợi nhuận đột biến.
Thực tế, các mô hình sau này như mô hình Fama-French đã cố gắng bổ sung thêm các yếu tố này để giải thích tốt hơn sự biến động của lợi nhuận cổ phiếu.
Thay vì bám chấp vào một công thức duy nhất, nhà đầu tư thông minh nên coi CAPM như một điểm khởi đầu để đánh giá. Hãy kết hợp nó với các phương pháp phân tích khác, tìm hiểu thêm về kiến thức Phân Tích Kỹ Thuật để có cái nhìn đa chiều.
Việc tìm hiểu về các mô hình định giá như Tham khảo Mô hình tam giác trong chứng khoán cũng có thể mang lại những góc nhìn giá trị.
Khi Nào Nên Tin Vào CAPM?
CAPM có thể hữu ích trong việc cung cấp một ước tính ban đầu về chi phí vốn cổ phần cho các công ty lớn, ổn định, niêm yết trên các thị trường phát triển. Nó cũng có thể là một điểm tham chiếu ban đầu khi so sánh các cơ hội đầu tư.
Tuy nhiên, cần hết sức thận trọng khi áp dụng CAPM cho các cổ phiếu nhỏ, các thị trường mới nổi, hoặc trong những giai đoạn thị trường biến động mạnh. Lúc này, các yếu tố như tâm lý thị trường, tin tức đột xuất, hoặc các yếu tố vĩ mô khó lường có thể chi phối nhiều hơn là Beta.
Cân Bằng Giữa Lý Thuyết Và Thực Tiễn
Đừng để những con số khô khan của CAPM làm bạn mất đi khả năng quan sát và phán đoán thị trường. Hãy nhớ rằng, thị trường tài chính là một hệ sinh thái phức tạp, nơi con người với cảm xúc và hành vi của họ đóng vai trò quan trọng.
Việc áp dụng các mẫu hình như Xem thêm toàn tập Nến dọi cũng có thể bổ sung vào bộ công cụ phân tích của bạn.
Thay vì tìm kiếm một công thức thần kỳ, hãy xây dựng cho mình một phương pháp đầu tư toàn diện, kết hợp lý thuyết vững chắc với sự nhạy bén trước những biến động của thị trường. Đó mới là con đường bền vững để đạt được thành công.
Dù sao đi nữa, việc hiểu rõ mô hình định giá tài sản vốn là gì là bước đi đầu tiên không thể thiếu cho bất kỳ nhà đầu tư nghiêm túc nào.